
5 недостатков цифрового рубля, о которых нужно знать до 1 сентября
Именно с этой даты стартует массовое внедрение новой формы рубля. Что нужно знать до того, как идти открывать кошелек и пользоваться цифровыми деньгами? К чему нужно быть готовыми обычным пользователям и клиентам банков?

Цифровой рубль красиво представляли и Набиуллина, и Минфин, и отдельно взятые эксперты. В том числе и я, не буду отпираться, я очень люблю всякие ноу-хау финтеха. Рассказываю по порядку, о чем нужно знать до 1 сентября, чтобы не разочароваться в новинке.
Меня как экономиста эти недостатки не оттолкнули: как только в моем банковском приложении появится возможность создать кошелек с цифровыми рублями, я непременно это сделаю. Надеюсь, что помогу и вам разобраться, чтобы принять решение осознанно.
1. Цифровой рубль и сбережения
Некоторые думают, что раз платформу и кошельки для цифровых рублей организовал Центробанк, то и проценты на лежащие там деньги будут платить по ключевой ставке. К сожалению, это неправда.
Цифровой рубль не для накопления, а для расходования. Никаких процентов за хранение денег на счете не предусмотрено. Чтоб проценты капали, нужно перевести цифровые рубли в другую форму (обычную безналичную) и отправить на накопительный счет или вклад. Пока получается, что в условиях высокой ключевой ставки хранить деньги в этой форме — все равно что добровольно потерять доход от сбережений.
2. Лимиты для пользователей
Только на 300 тысяч рублей за месяц можно пополнить кошелек с цифровыми рублями с одного счета в банке. При этом лимитов на расходы нет, цифровыми рублями можно хоть миллиард оплатить, если у вас есть так много денег. Но вот закрыть вклад на 500 тысяч и отправить деньги в цифру сразу не получится.
Лимиты введены не ради нас, а ради банков. В ЦБ побеспокоились о том, чтоб мы в стремлении попробовать «цифру» не лишили их последних остатков ликвидности. Или не начали уводить крупные накопления из банков, в надежности которых сомневаемся. Со временем лимиты могут вырасти, но пока только 300 тысяч в месяц.
3. Цифровой рубль и кредиты
Наличие денег на счетах обычно выступает фактором в плюс клиенту, когда он хочет получить кредит. Особенно это касается крупных займов — на автомобиль или квартиру. Человеку с красивым счетом реже отказывают, это факт.

Наличие цифровых рублей никак не будет влиять на решение банка по заявке, потому что физически эти деньги лежат не в банке. Да, открывать кошелек и видеть остаток мы сможем в банковском приложении. Но это просто картинка: никакого доступа к нашим деньгам, в отличие от обычного счета, у банка нет. Он не может их заблокировать или списать за обслуживание займов.
Кошельки размещены централизованно на платформе ЦБ, сам Центробанк кредитов населению не выдает, так что рассчитывать на поблажку в оценке заемщика владельцы кошельков с цифровыми рублями не смогут. Как залоговое обеспечение кредита их тоже использовать нельзя.
4. Технические ограничения
Несмотря на довольно долгие тесты, никто пока до конца не понимает, с какими техническими ограничениями мы столкнемся. Для полноценной работы с новой формой денег могут потребоваться смартфоны на определенных операционных системах. Никаких списков пока нет, они появятся вместе с жалобами на невозможность пользоваться цифровым кошельком или не появятся, если таких жалоб не будет.
Уже сейчас пишут, что с трудностями могут столкнуться яблочники. На айфонах, якобы, с сервисом будут проблемы, об этом говорил Анатолий Аксаков. Поскольку я почти 20 лет вхожу в клуб любителей надкусанных яблок, обязательно расскажу в сентябре, есть ли такие трудности или ими просто пугали народ заранее. С непонятной целью.
5. Цифровой рубль и кешбэк
Для меня это самый весомый недостаток. Я уже привык при каждой покупке получать минимум 1% обратно, а чаще намного больше. И накопленные за месяц 3-4 тысячи рублей кешбэка в моей семье не лишние.
Я уже рассказывал в прошлой статье, как выглядит оплата цифровым рублем в супермаркете, покажу фото и здесь:
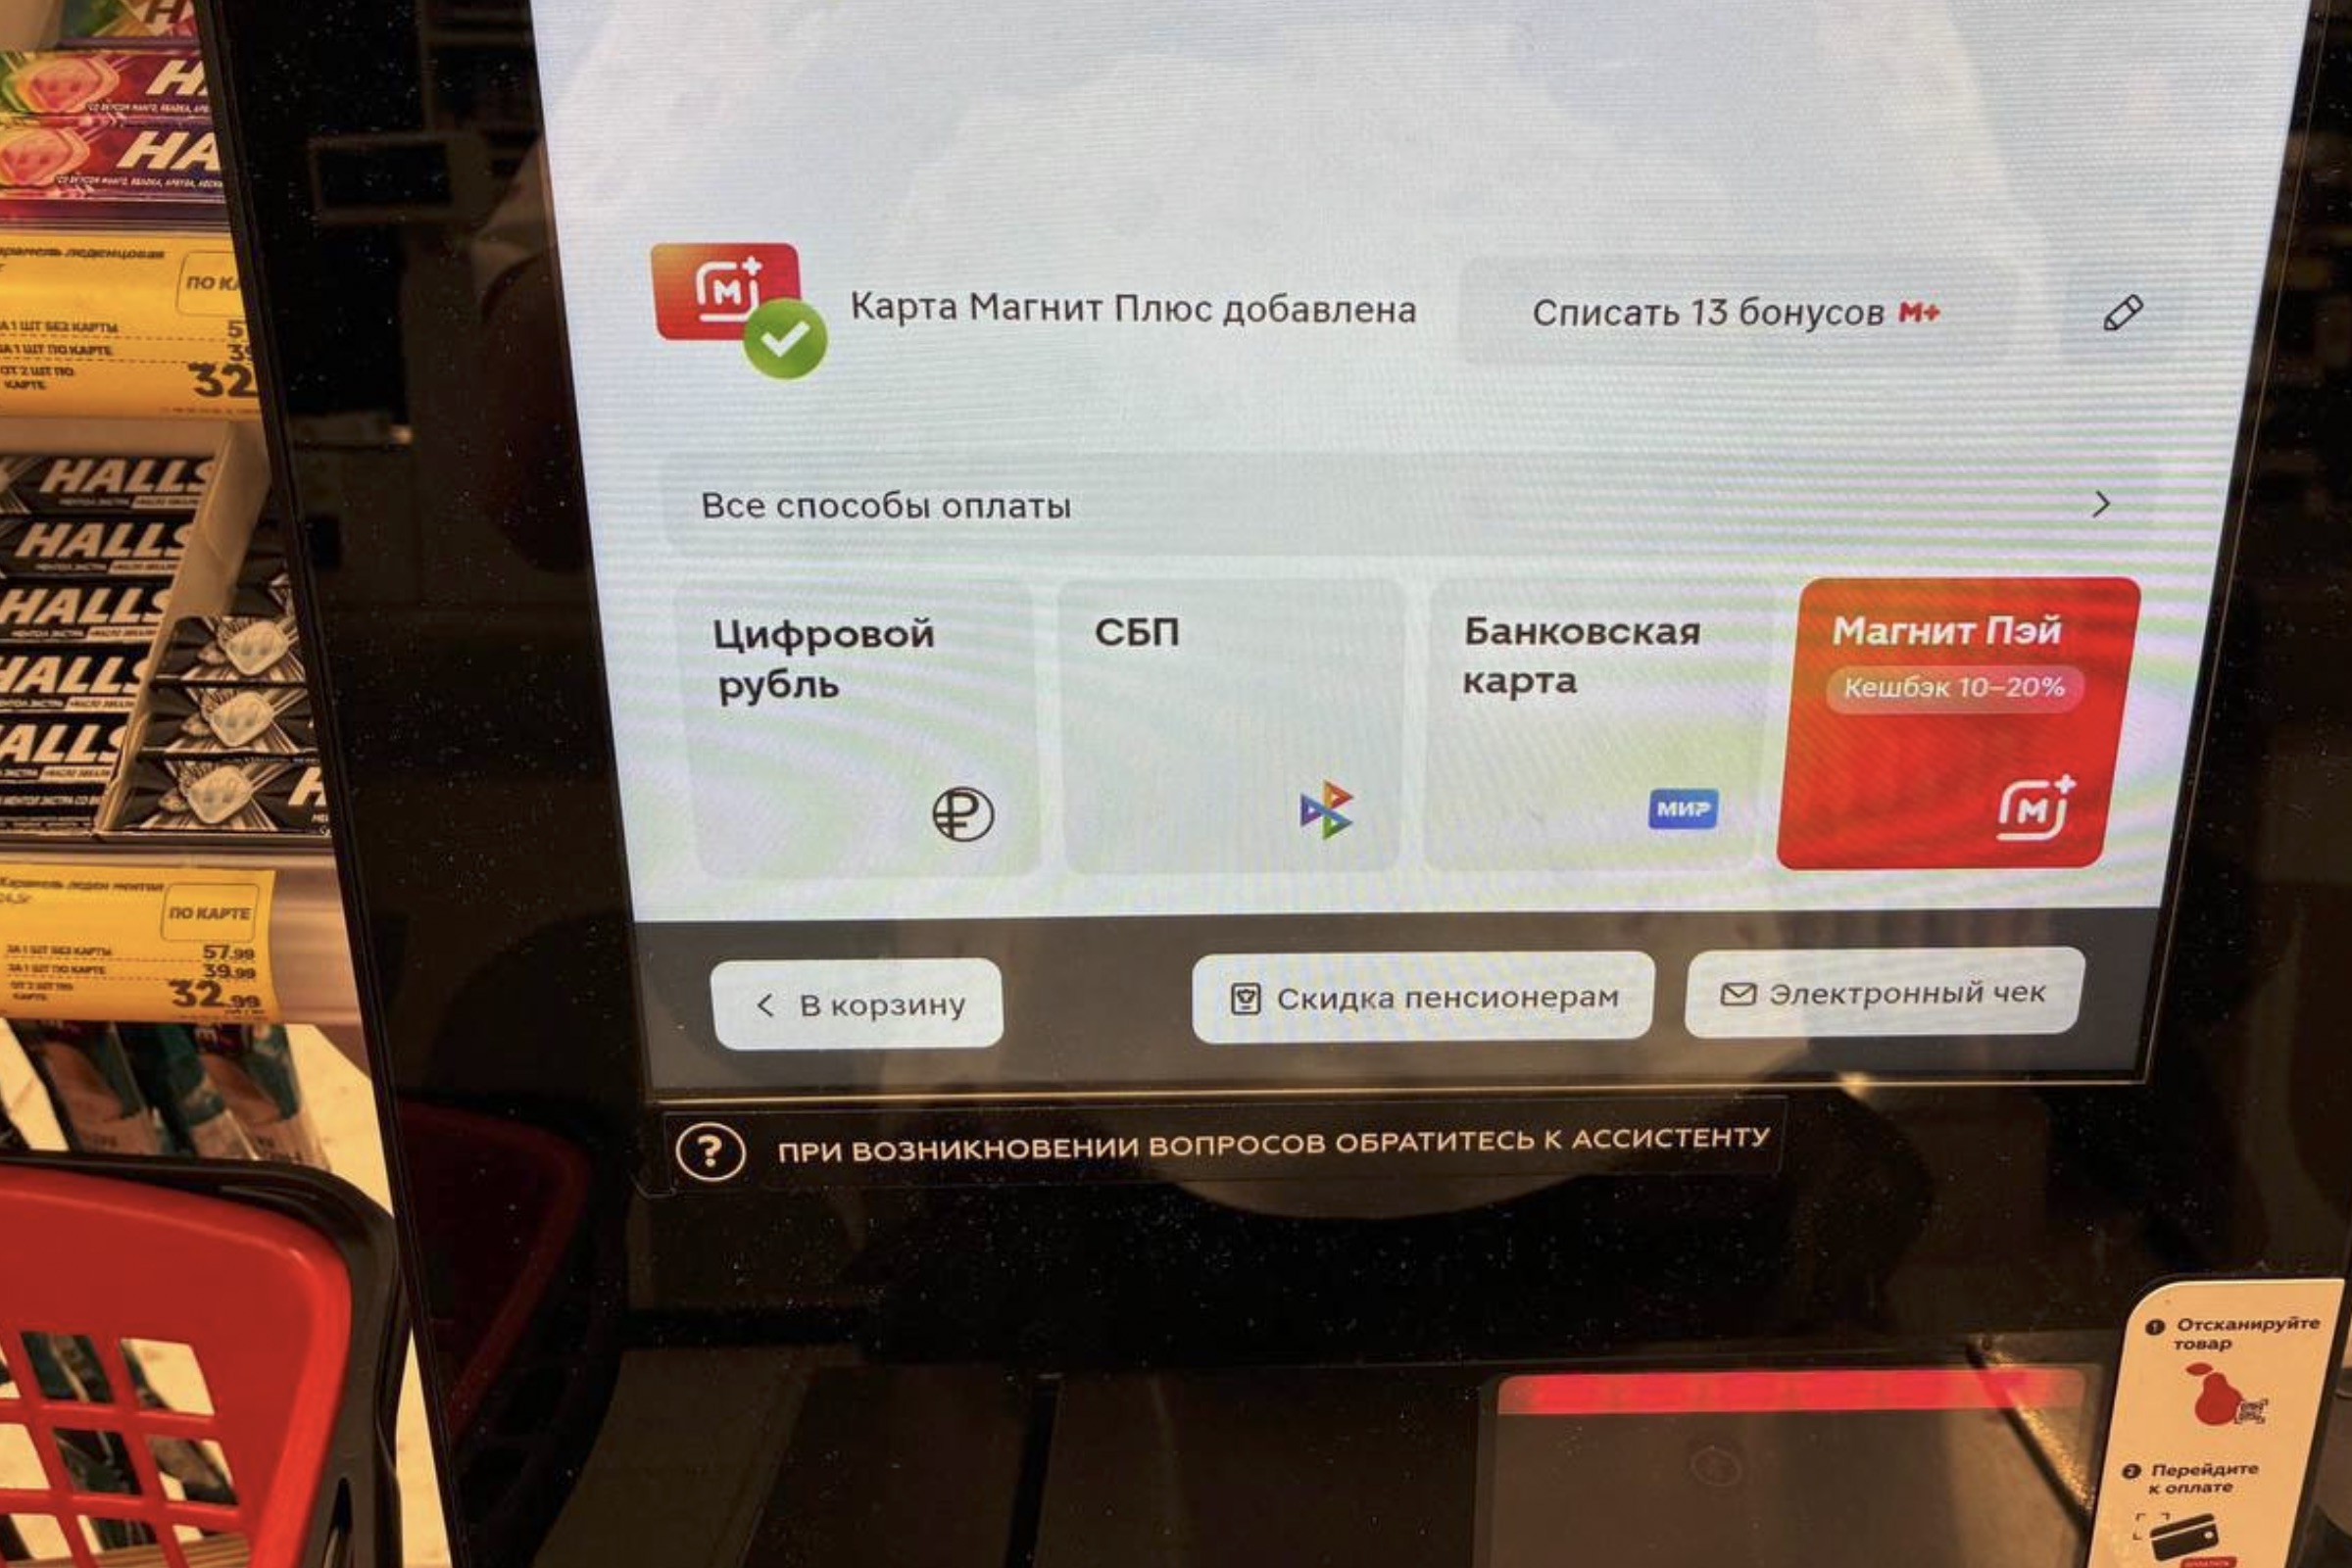
Кешбэка нет, его начисление не предусмотрено. Каких-то скидок, которые сделали бы использование цифры более интересным, тоже нет. Если никаких явных преимуществ нет, зачем мне как покупателю хлеба, молока и колбасы платить новым способом? Особенно если у меня есть кешбэк на супермаркеты, на все покупки или на конкретную торговую сеть. Вопрос пока без ответа.
Я надеюсь, что ЦБ совместно с банками разработает какую-то программу лояльности, чтобы мотивировать нас пользоваться кошельком. Но пока ее нет, никаких анонсов на сентябрь тоже не было. Ждем-с!
Каких-то других недостатков у цифрового рубля я пока не нашел. Найду — молчать не буду, обязательно поделюсь с вами.


